L02a-2 WMD 三支柱:用 2008 年的 CMO 完整解剖一遍
从零讲清 Opacity、Scale、Damage 三支柱为什么是「与」关系,CMO 怎样把一池房贷切成三档、还款怎样像瀑布一样往下流,以及同一个模型为什么在房价下跌时整体失效。
一句话版
一个模型要同时满足三条,才叫 WMD(数学杀伤性武器):外人看不懂、用的人很多、真的伤了人。2008 年的次贷证券把这三条各演了一遍。
上一页讲了算法为什么一定带价值。这一页把那些直觉收成三条判据,再拿 2008 年的 CMO 从头到尾套一次。读完你应该能拿一个陌生的算法系统,逐条查三支柱,然后给出「是不是 WMD」的结论和理由。
先认识这几个词
| 词 | 全称 / 读法 | 一句人话 |
|---|---|---|
| WMD | Weapons of Math Destruction,数学杀伤性武器 | 不透明、规模大、伤害人的算法模型 |
| CMO | Collateralized Mortgage Obligation,抵押贷款担保证券 | 把一池房贷打包、再切成几档卖出的证券 |
| 分层 | tranche,读作「川其」 | 同一池贷款切出的几档,风险和收益不同 |
| 偿付瀑布 | payment waterfall | 还款先灌满上一档,有剩的才往下一档流 |
| 历史近视 | Historical Myopia | 训练数据只覆盖一段行情,模型就当别的行情不存在 |
| 止赎 | foreclosure | 还不起房贷,房子被银行收走 |
一个类比:全城食堂用同一份菜单
一个家长定菜单,是一家人的事。现在设想全城的学校食堂都用同一份菜单。没人知道它是按什么定的,学生也查不到。有一天菜单里有一道菜出了问题,全城的孩子同时吃坏了肚子。
三件事同时发生,才让它从家务事变成公共灾难。菜单保密,对应 Opacity。全城共用,对应 Scale。真有人受伤,对应 Damage。
少一件,问题都还能被拦住。菜单公开,家长会提意见。只有一家用,坏了也只坏一家。没人吃坏,就还停在风险阶段。
类比在哪里失效:
- 吃坏肚子当天就能看见;模型造成的伤害常常要很久才显形,受害者也不知道原因。
- 食堂菜单坏了可以换;2008 年的模型在上涨行情里每一步都「验证成功」,没人有理由去换。
- 厨房里没有回路;模型说安全,银行就放出更多高风险贷款,模型的判断反过来改写了它要预测的市场。
从零讲起
1. WMD 三支柱:三条必须同时成立
它解决什么问题
上一页说所有算法都带价值,可总不能说所有算法都危险。三支柱给出一条分界线:什么样的模型危险到值得单独起名、单独防范。
从哪来(补充)
WMD 是数学家 Cathy O’Neil 的提法。她 1999 年在哈佛拿到数学博士,2007 年离开学术界去了金融业,在对冲基金 D. E. Shaw 做过量化分析,之后写博客 mathbabe.org。2016 年她出版了 Weapons of Math Destruction,书名套用了「大规模杀伤性武器」的谐音。出处:Cathy O’Neil 词条、该书词条。
维基对书中特征的概括是 opaque、unregulated、difficult to contest,还提到可规模化。课件用的是 Secret、Widespread、Harmful 三个词。两套措辞重叠但不完全一样,考试按课件的三个词答。
直觉
三根柱子撑一个屋顶,抽掉任何一根,屋顶就塌不下来。这就是「与」关系。
三条还有因果次序。Opacity 是因:模型透明,错误会被人发现、纠正。Scale 是放大器:用的人越多,一个错误同时砸中的人越多。Damage 是果:最后真有人丢了工作、贷款或住处。
这个判据的出发点是 O’Neil 的履历。她在金融危机最盛时就在对冲基金里,所以三条都指向「模型上线之后对人做了什么」,不看模型本身精不精确。
一步一步看
目标:拿只影响十个人的不透明模型逐条查三支柱,看缺了 Scale 为何就不算 WMD。
拿课件里那句话做案例:一个不透明但只影响十个人的模型。逐条查三支柱。
-
查 Opacity:被打分的人看不到规则,也无从申诉。这一条成立。
支柱 证据 结论 Opacity 规则不公开 成立 -
查 Scale:只影响十个人,没有被同行复制,也没有成为行业标准。这一条不成立。
支柱 证据 结论 Opacity 规则不公开 成立 Scale 只影响十个人 不成立 -
查 Damage:假设这十个人里有人因此被拒,伤害是真实的。这一条成立。
支柱 证据 结论 Opacity 规则不公开 成立 Scale 只影响十个人 不成立 Damage 有人被拒 成立 -
合起来下结论:三条里缺了 Scale,按定义它不构成 WMD。这个结论只是说它不配这个标签,它的不透明和伤害仍然要修。
怎么判断
拿到一个系统,按顺序查三条,每条都写一句证据:
- Opacity:被评估的人能不能看到规则、能不能质疑结果?
- Scale:它影响多少人,有没有成为行业通用做法?
- Damage:有没有人真的因此失去机会,损失落在谁身上?
三条都有证据,才写「构成 WMD」。缺一条,写「不构成 WMD,但……」,把剩下的问题点出来。证据不够的那条写成「题面未给出」,不要替题目补事实。
常见误解
以为三支柱是三选一,占一条就算 WMD
三条是「与」关系,三条同时成立才算。一个透明、只在一家公司内部用、纠错成本可控的模型,即使会出错也不构成 WMD。
以为「不构成 WMD」就等于没问题
标签和危害是两回事。缺了 Scale 的模型照样可以不公平,只是还没扩散到全社会。答题时说完「不构成」,要接着说哪几条仍然成立、该怎么改。
试一下
一家全国连锁超市用同一个公开的排班算法给员工排班,规则贴在公告栏上,员工可以申诉。有员工因此每周少了工时。三支柱哪几条成立?
Scale 成立(全国连锁共用)。Damage 成立(工时减少是真实损失)。Opacity 不成立,规则公开且能申诉。所以不构成 WMD,但工时减少的问题仍要通过申诉渠道去解决。
2. CMO 的分层与偿付瀑布
它解决什么问题
2008 年的危机里,次级房贷明明风险很高,却被包装成了 AAA 的安全资产。要看懂这一步是怎么做到的,得先看懂 CMO 怎么切、钱怎么流。
从哪来(补充)
CMO 这种结构在 1983 年由 Salomon Brothers 和 First Boston 两家投行为房贷机构 Freddie Mac 设计。tranche 这个词原意是「一份、一片」,在这里指从同一池房贷里切出来的一档证券。出处:CMO 词条。
直觉
想象一池房贷每个月收回一笔还款,像水一样从上往下倒。上面有三个杯子:优先层、夹层、权益层。水先倒满最上面的优先层,满了才溢到夹层,最后才轮到权益层。
所以违约少的时候,优先层一定喝得到水,看起来非常安全,于是拿到 AAA 评级,当成安全资产卖。权益层最后拿钱,也最先承担损失,叫第一损失位置。
一步一步看
目标:用好年份和坏年份两组数字各灌一遍瀑布,看 AAA 的安全在什么条件下才成立。
用一组假设的数字走一遍瀑布。设这池房贷每期应还 100,三档的应收额分别是优先层 60、夹层 25、权益层 15。
-
好年份,借款人还了 90。先灌优先层:拿满 60,还剩 30。
-
再灌夹层:拿满 25,还剩 5。
-
最后灌权益层:只拿到 5,应收 15,缺 10。损失全落在最底层。
-
坏年份,大量借款人同时违约,只还了 40。优先层应收 60,只拿到 40,缺 20;夹层和权益层一分也没有。
情形 还款总额 优先层(应收 60) 夹层(应收 25) 权益层(应收 15) 好年份 90 60 25 5 坏年份 40 40 0 0 -
对照两行:AAA 的安全只在违约分散、不同时发生时成立。一旦违约同时出现,最上面的杯子也会见底。
打包还不止一次。夹层这类不好卖的份额,又被收集起来重新打包、再切一次,课件把这叫 CDO²。课件图底部写着 PROCESS REPEATED, OBSCURING ORIGINAL RISK:每重复一次,离原始的次级贷款就远一层,到最后谁也拆不开。
怎么判断
看到一个分层产品,问两句:
- 上层的「安全」依赖什么条件?通常是「下面的违约不会同时发生」。
- 买家能不能一路追到底层资产?追不到,就是 Opacity 的证据。
第一句答出依赖条件,第二句答「追不到」,这个产品的风险就被结构藏起来了。
常见误解
以为 AAA 评级从一开始就是骗局
正常年份里优先层确实安全,瀑布保证它先拿钱。问题在于这份安全完全依赖「违约分散、不会同时发生」。所有机构用同一套假设(HOMOGENEOUS LOGIC),分散投资就成了幻觉。
以为切的档越多,风险就被分散得越开
切档只是在重新分配同一池贷款的损失顺序,池子本身有多少坏账,一点也没变少。重复打包还让底层资产更难看清。
试一下
沿用上面的三档(优先 60、夹层 25、权益 15),某期还款 70。每档各拿到多少?
优先层拿 60,剩 10;夹层应收 25,只拿到 10;权益层拿 0。算式:70 − 60 = 10,10 < 25,所以夹层拿 10,权益层没有剩余。
3. 同一个模型的两个状态
它解决什么问题
2008 年的模型没有算错一个数,却整体失效了。这个概念解释模型的危险从哪来:来自它默认的外部假设。
直觉
房价上涨的时候,还不起月供的借款人有三条出路:低息重做贷款、套现再融资、把房子卖了还清。于是几乎没有违约,模型每一步都被「验证」为安全。
房价一跌,这三条路同时堵死。房子不值那么多钱,重做贷款、套现都做不了,卖房也还不清。违约集中出现,模型失效。
模型的输入、结构、参数一个字都没改,只是「房价不会全国下跌」这个假设翻了面。课件原话是 The math was not broken; the underlying assumption was。
一步一步看
目标:跟一位还不起月供的借款人走过上涨期和下跌期,看模型为何从没见过违约那一幕。
跟着一位借款人,在两个状态里各走一遍。
-
起点:她还不起这个月的月供。
状态 她的处境 上涨期 还不起月供 下跌期 还不起月供 -
试第一条路,低息重做贷款。上涨期房子升值,银行愿意重做;下跌期房子不够抵押,银行拒绝。
状态 重做贷款 上涨期 可以 下跌期 被拒 -
试第二、三条路,套现或卖房。上涨期能套出钱、能卖出高于欠款的价钱;下跌期卖房也还不清。
状态 套现 卖房还清 上涨期 可以 可以 下跌期 不行 不行 -
结果:上涨期她不会违约,进入模型的数据是「又一笔安全贷款」;下跌期她违约。全国的借款人同时走到第 4 步,违约就同步爆发,瀑布最上层也见底。
-
回到模型:训练数据全来自上涨期,模型从没见过第 4 步的下跌期结局。这就是 Historical Myopia。
怎么判断
判断一个模型会不会「突然整体失效」,问三句:
- 它的训练数据覆盖了哪段时期?
- 那段时期里有没有某个条件一直成立?比如房价一直涨。
- 这个条件反过来时,模型给的概率是多少?接近零,就是近视。
还要再看一圈回路:模型说安全,银行就放出更多高风险贷款,池子更烂,模型仍然说安全。
常见误解
以为模型只是被动地看错了
它还推了一把。因为数学说安全,银行发放了风险更高的贷款,泡沫被吹得更大。这是回路的第二圈:模型说安全,池子更烂,模型仍然说安全。
以为把模型算得更精确就能避免
在上涨期的数据上,模型已经很准了。缺的是它从没见过的那种行情,再精确也补不出来。要做的是检查假设,并让外部的人能质疑它。
试一下
一个外卖平台的需求预测模型只用了三年晴天多的数据训练。某年雨季特别长,预测大幅偏离。用本节的三句判断走一遍。
训练数据覆盖的是晴天多的三年。那段时期里「雨天少」一直成立。雨季变长时,模型对「连续多雨」给的概率接近零,所以失效。这和 2008 年是同一种 Historical Myopia,只是后果轻得多,也不一定构成 WMD。
把它们串起来
上一页证明算法必然带价值,这一页先把直觉收成三支柱判据,再用 2008 年验证。
验证按因果次序走。先是打包结构:一池次级贷款被切成几档,一再重新打包,原始风险被藏起来。然后是那组对照:房价只涨的时候模型被验证为安全,房价一跌同一个模型就失效。
最后三支柱各给一页证据。Opacity 那页说连买方都审计不了底层资产。Scale 那页说整个华尔街用同一套假设。Damage 那页给出失业和止赎的规模,以及财富往哪一边转移。
课件里的坑
- [课件有误] p.18 三根支柱的标题和正文整体错位:第一栏标题写 WIDESPREAD (Scale),正文描述的却是不透明;第二栏标题写 MYSTERIOUS (Opacity),正文描述的却是规模扩散;底部 HIDDEN 与 GLOBAL 跟随正文含义,但与各自栏标题不符。第三栏 DESTRUCTIVE 正确。背的时候按正文的意思归位
- [文字待核] p.22 的 NEGATIVE EALE、WHEN EQUITY ERIGHTS 等文字难以确认,不能擅自复原成 NEGATIVE SALE;FAILURE: SAFE 的原意也需核实。图意可读为房价下跌、负净值与违约风险,但这不是对模糊原词的订正
- [补充] p.21 与 p.22 是同一张流程图的两个配色版本,绿色是稳定回路、红色是失稳螺旋,不要当成两个不同模型
- [补充] 本页「一步一步看」里偿付瀑布的各档金额和还款额都是演示用的假设值,p.20 没有给具体金额
课后 10 分钟:考点复习
这 10 分钟怎么用:合上页面,先默写三条:WMD 三支柱、CMO 的三档和偿付瀑布、p.24 到 p.26 各对应哪根支柱。再把下面的「变式题」做一遍。最后回查两个最容易错的地方:把三支柱当成三选一、照着 p.18 错位的栏标题背。
Online Quiz 偏向有唯一答案的点:三支柱的对应关系、CMO 三档的名字。Written Assignment 更可能给一个陌生行业的算法系统,让你逐条查三支柱再下结论。
必背
- WMD 三个特征是 Secret、Widespread、Harmful;三支柱 Opacity、Scale、Damage 是「与」关系,缺一条就不成立
- 数学没有坏,坏的是底层假设——训练数据只覆盖房价上涨期,模型给全国性同步下跌赋了接近零的概率
- CMO 的分层结构与偿付瀑布:优先层拿 AAA 作为安全资产营销,权益层是第一损失位置;反复重新打包掩盖了原始风险
- Opacity 是保护伞:如果数学复杂到无法被质疑,它就成了欺诈和系统性风险的完美挡箭牌
- 同质化逻辑摧毁了风险分散:所有机构用同一套有缺陷的假设,市场上就不存在意见的多样性
- Damage 同时看总量、严重性和分布;关注弱势群体受损,但不把伤害集中当成唯一判据
课件例题
例 1(课件 p.19–26):2008 年次贷危机里的 CMO 与评级模型算不算 WMD
见下方完整例题。
完整例题
课件 p.19–26 原题:2008 年,一池次级抵押贷款被打包成 CMO,切成优先层、夹层和权益层,优先层拿到 AAA 评级,打包过程一再重复。风险模型建立在房价持续上涨的历史数据上,整个华尔街都用这套模型做风险评估。危机中约 900 万美国人失业,超过 800 万套住房被止赎,课件估计损失达 22 万亿美元。请判断这套模型是否构成 WMD 并给出依据。
① 先确认它是不是算法决策系统:是。风险模型给每一层证券定价并给出评级,评级直接决定谁能买、买多少、以什么利率买,这是标准的机会分配。
② 逐条查三支柱。Opacity:CMO 把不同质量的贷款打包再切成三档,还款瀑布层层分配,课件原话是这个过程被反复重复以遮蔽原始风险;p.24 进一步指出当数学复杂到无法被质疑,它就成了完美的欺诈护盾,第一条成立。Scale:p.25 三个词说得很清楚,INDUSTRY STANDARD、HOMOGENEOUS LOGIC、GLOBAL CONTAGION,同一套假设被整个行业采用,于是本该分散的风险同时爆发,第二条成立。Damage:p.26 给的是 900 万人失业、800 万套房被止赎,加上 p.19 的 22 万亿美元财富蒸发,且损失集中落在家庭一侧,财富由家庭转移到机构,把系统性不平等固化下来,第三条成立。
打包过程课件画成了一张图:
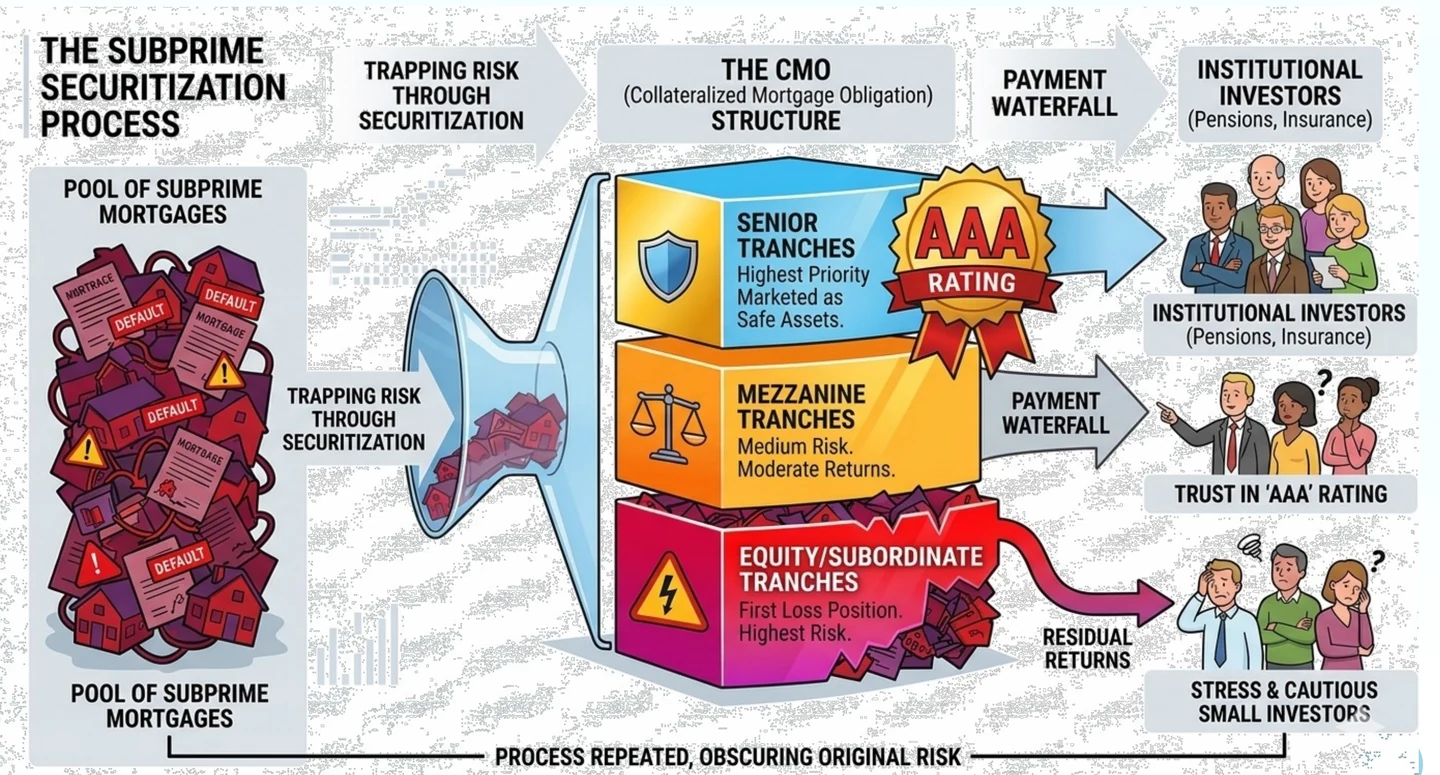
③ 结论:按课件提供的案例描述,三条支柱均有支持,可作为 WMD 分析示例。Historical Myopia 指历史数据和假设未充分覆盖房价下跌风险。这是课程的简化模型批评,不是对 2008 年危机全部成因的证明。
答题格式:先一句确认它是算法决策系统,再三条支柱各写「证据 → 成立」,最后一句结论并点出 Historical Myopia。
变式题(先自己做)
自编情境:一所大学用「校友捐赠额 + 毕业生起薪」训练招生筛选模型,给每位申请人打分,分数低的在第一轮就被刷掉。分数不对申请人公开,也没有申诉渠道。
(1) 逐条查三支柱,它构成 WMD 吗?(2) 如果这套模型只有这一所学校在用、招生规模每年两百人,结论变不变?
提示
第二问应重新检查规模证据。课件没有给统一人数阈值;不要仅用「两百人」机械判断,也不要把标签判断与危害是否存在混为一谈。
参考答案与自检(非官方评分标准)
自检要点:① 三支柱分别给出证据和缺口;② 若提出反馈回路,要说明成立所需的后续训练条件;③ 单校、两百人不是普遍阈值,应解释规模证据是否充足;④ 不贴 WMD 标签也不代表伦理风险消失。
(1) 现有题面不足以确认三条全成立,需要分别给证据与缺口。
- Opacity:申请人不知道自己被什么打分,也无从申诉,连质疑的入口都没有。
- Scale:题面只说一所大学,未给覆盖人数或推广情况,不能把「可能被跟进」写成已发生的规模扩散。
- Damage:筛选影响申请人的机会;若后续录取群体再用于训练,可能形成反馈回路:偏向家境好的申请人 → 这批人日后起薪高、捐赠多 → 训练数据更「证实」了原有偏好 → 模型更确信。
还要点破代理指标:招生的真实目标是「这个学生适不适合这里」,用的替身却是校友捐赠和起薪。这两项可能受家庭背景影响,不等于学术潜力,属于典型的代理指标错配。
(2) 在本题「单校、每年两百人」的限定下,没有足够证据满足课件强调的广泛规模,不宜直接认定 WMD,三条必须同时成立。但不构成 WMD 不等于没问题:Opacity 和 Damage 仍在,不透明打分加上无申诉渠道,本身就是要修的。把「不是 WMD」读成「可以照常上线」是这道题最主要的失分方式。
闪卡自测
1. WMD 三个英文特征词和三根支柱分别是什么?
特征是 Secret、Widespread、Harmful;支柱是 Opacity、Scale、Damage。三者是「与」关系(p.17、p.18)。
2. CMO 的三档分层叫什么?还款瀑布怎么走?
优先级(senior,评 AAA)、中间级(mezzanine)、权益级(equity)。还款先满足优先级,权益级最先吸收损失,所以同一批贷款能切出「看起来很安全」的一档(p.20)。
3. 用一句话说出 2008 年模型失效的根因。
数学没有坏,坏的是底层假设:模型建立在房价持续上涨的历史上,给全国性同步下跌赋了接近零的概率,课件称之为 Historical Myopia(p.23)。
4. p.26 给出的两类损害数字是什么?为什么损害不算「均匀」?
900 万人失业、800 万套房被止赎,叠加 p.19 的 22 万亿美元财富蒸发。课件认为损害与机会在家庭、机构之间分布不均,结果是系统性不平等被固化,所以不是均匀分摊(p.19、p.26)。
5. 为什么 HOMOGENEOUS LOGIC 会摧毁风险分散?
分散风险的前提是各方判断相互独立。所有机构用同一套有缺陷的假设,市场上就没有意见的多样性,买一百个产品等于把同一个假设买一百遍(p.25)。
下一讲
下一页把 2008 年的教训搬出金融业,看同一种错配怎样在招聘、学校、警务里重演,再讲公众的三条防御和从业者的职业标准:L02b-1。
个人整理的学习笔记,不是官方材料;数字与结论以课件和讲师为准。